Argent qui dort : chaque Antillais perd 400 € par an !
Par Mi Bèl Placement · 1 octobre 2026
Un compte courant qui affiche 40 000 € rapporte 0 € par an. Le même argent placé à 2,5 % rapporterait 1 000 €. Cette différence, ce n’est pas un détail : c’est votre épargne qui fond en silence, année après année. Aux Antilles et en Guyane, ce n’est pas un cas isolé, c’est une habitude collective, et elle se chiffre en milliards d’€.
Ce que révèlent les chiffres de l’IEDOM
Chaque année, l’IEDOM (Institut d’émission des départements d’outre-mer, adossé à la Banque de France) publie le montant de l’épargne détenue dans les banques de chaque territoire. Les données 2025 sont sans ambiguïté : les ménages de Guadeloupe, Martinique et Guyane détiennent 16 milliards d’€ d’épargne financière déposée en banque.
| Épargne des ménages (2025) | Guadeloupe | Martinique | Guyane | Total Antilles-Guyane |
|---|---|---|---|---|
| Épargne financière totale | 7,1 Md€ | 7,1 Md€ | 1,76 Md€ | 16,0 Md€ |
| dont comptes courants | 2,12 Md€ | 2,04 Md€ | 0,66 Md€ | 4,82 Md€ |
| dont épargne longue | 2,52 Md€ | 2,62 Md€ | 0,50 Md€ | 5,64 Md€ |
| dont assurance vie | 1,95 Md€ | 1,94 Md€ | 0,38 Md€ | 4,27 Md€ |
Près de 5 milliards d’€ dorment sur des comptes courants dans les trois territoires. C’est de l’argent disponible, sans risque, mais aussi sans le moindre rendement.
1. Le compte courant : le plus gros poste qui ne rapporte rien
Un compte courant sert à payer, pas à épargner. Dans votre banque, votre compte courant ne vous rapporte rien :
taux de rémunération pour vous = zéro.
Mais l’argent de votre courant, votre banque, elle, ne le laisse pas dormir, elle le replace auprès de la Banque centrale européenne ou d’autres banques qui en ont besoin :
taux de rémunération pour votre = 2,5 % minimum.
Cette rémunération, votre banque le garde alors qu’elle pourrait vous la rendre !!
Autrement dit, chaque euro qui dort sur un compte courant c’est un manque à gagner pour vous. :
- 40 000 € qui dorment sur un compte courant : 1 000 € perdus par an (à 2,5 %).
- 10 000 € : 250 € perdus par an.
- À l’échelle des trois territoires, les 4,82 Md€ de comptes courants des ménages représentent environ 120 millions d’€ de gains manqués chaque année.
Notre conseil : Un compte courant doit rester un compte de passage. Dès qu’un solde dépasse un mois de dépenses courantes, cet argent a intérêt à être placé.
2. Les livrets rapportent moins que l’inflation
Les livrets réglementés (Livret A, LDDS, LEP) sont le socle de l’épargne antillaise : capital garanti, argent disponible. Mais leur rendement actuel est faible.
| Placement | Taux actuel (2026) |
|---|---|
| Livret A / LDDS | 1,5 % |
| LEP | 2,5 % |
| Compte épargne logement | 1,0 % |
| Livrets bancaires | souvent 0,1 à 0,5 % |
Le problème tient à l’inflation réelle constatée aux Antilles, nettement plus élevée que dans l’hexagone, notamment environ +40 % sur l’alimentaire. Un livret à 1,5 % ne protège pas ce niveau de hausse des prix : votre capital augmente moins vite que les prix, donc votre pouvoir d’achat baisse.
Le livret reste utile pour l’épargne de précaution, pour avoir une réserve en cas d’urgence (panne de voiture, électroménager à changer …), pas pour faire fructifier une somme qui va rester immobilisée plusieurs années.
Notre conseil : Conserver l’équivalent de 2 à 3 mois de dépenses courantes sur un livret. Placer le reste pour le faire fructifier à long terme un taux supérieur à l’inflation.
3. L’assurance vie de réseau bancaire : des frais qui écrasent le rendement
L’assurance vie est de loin le placement préféré des ménages : 4,27 milliards d’€ dans les trois territoires. L’idée est bon mais encore faut-il avoir le bon contrat !
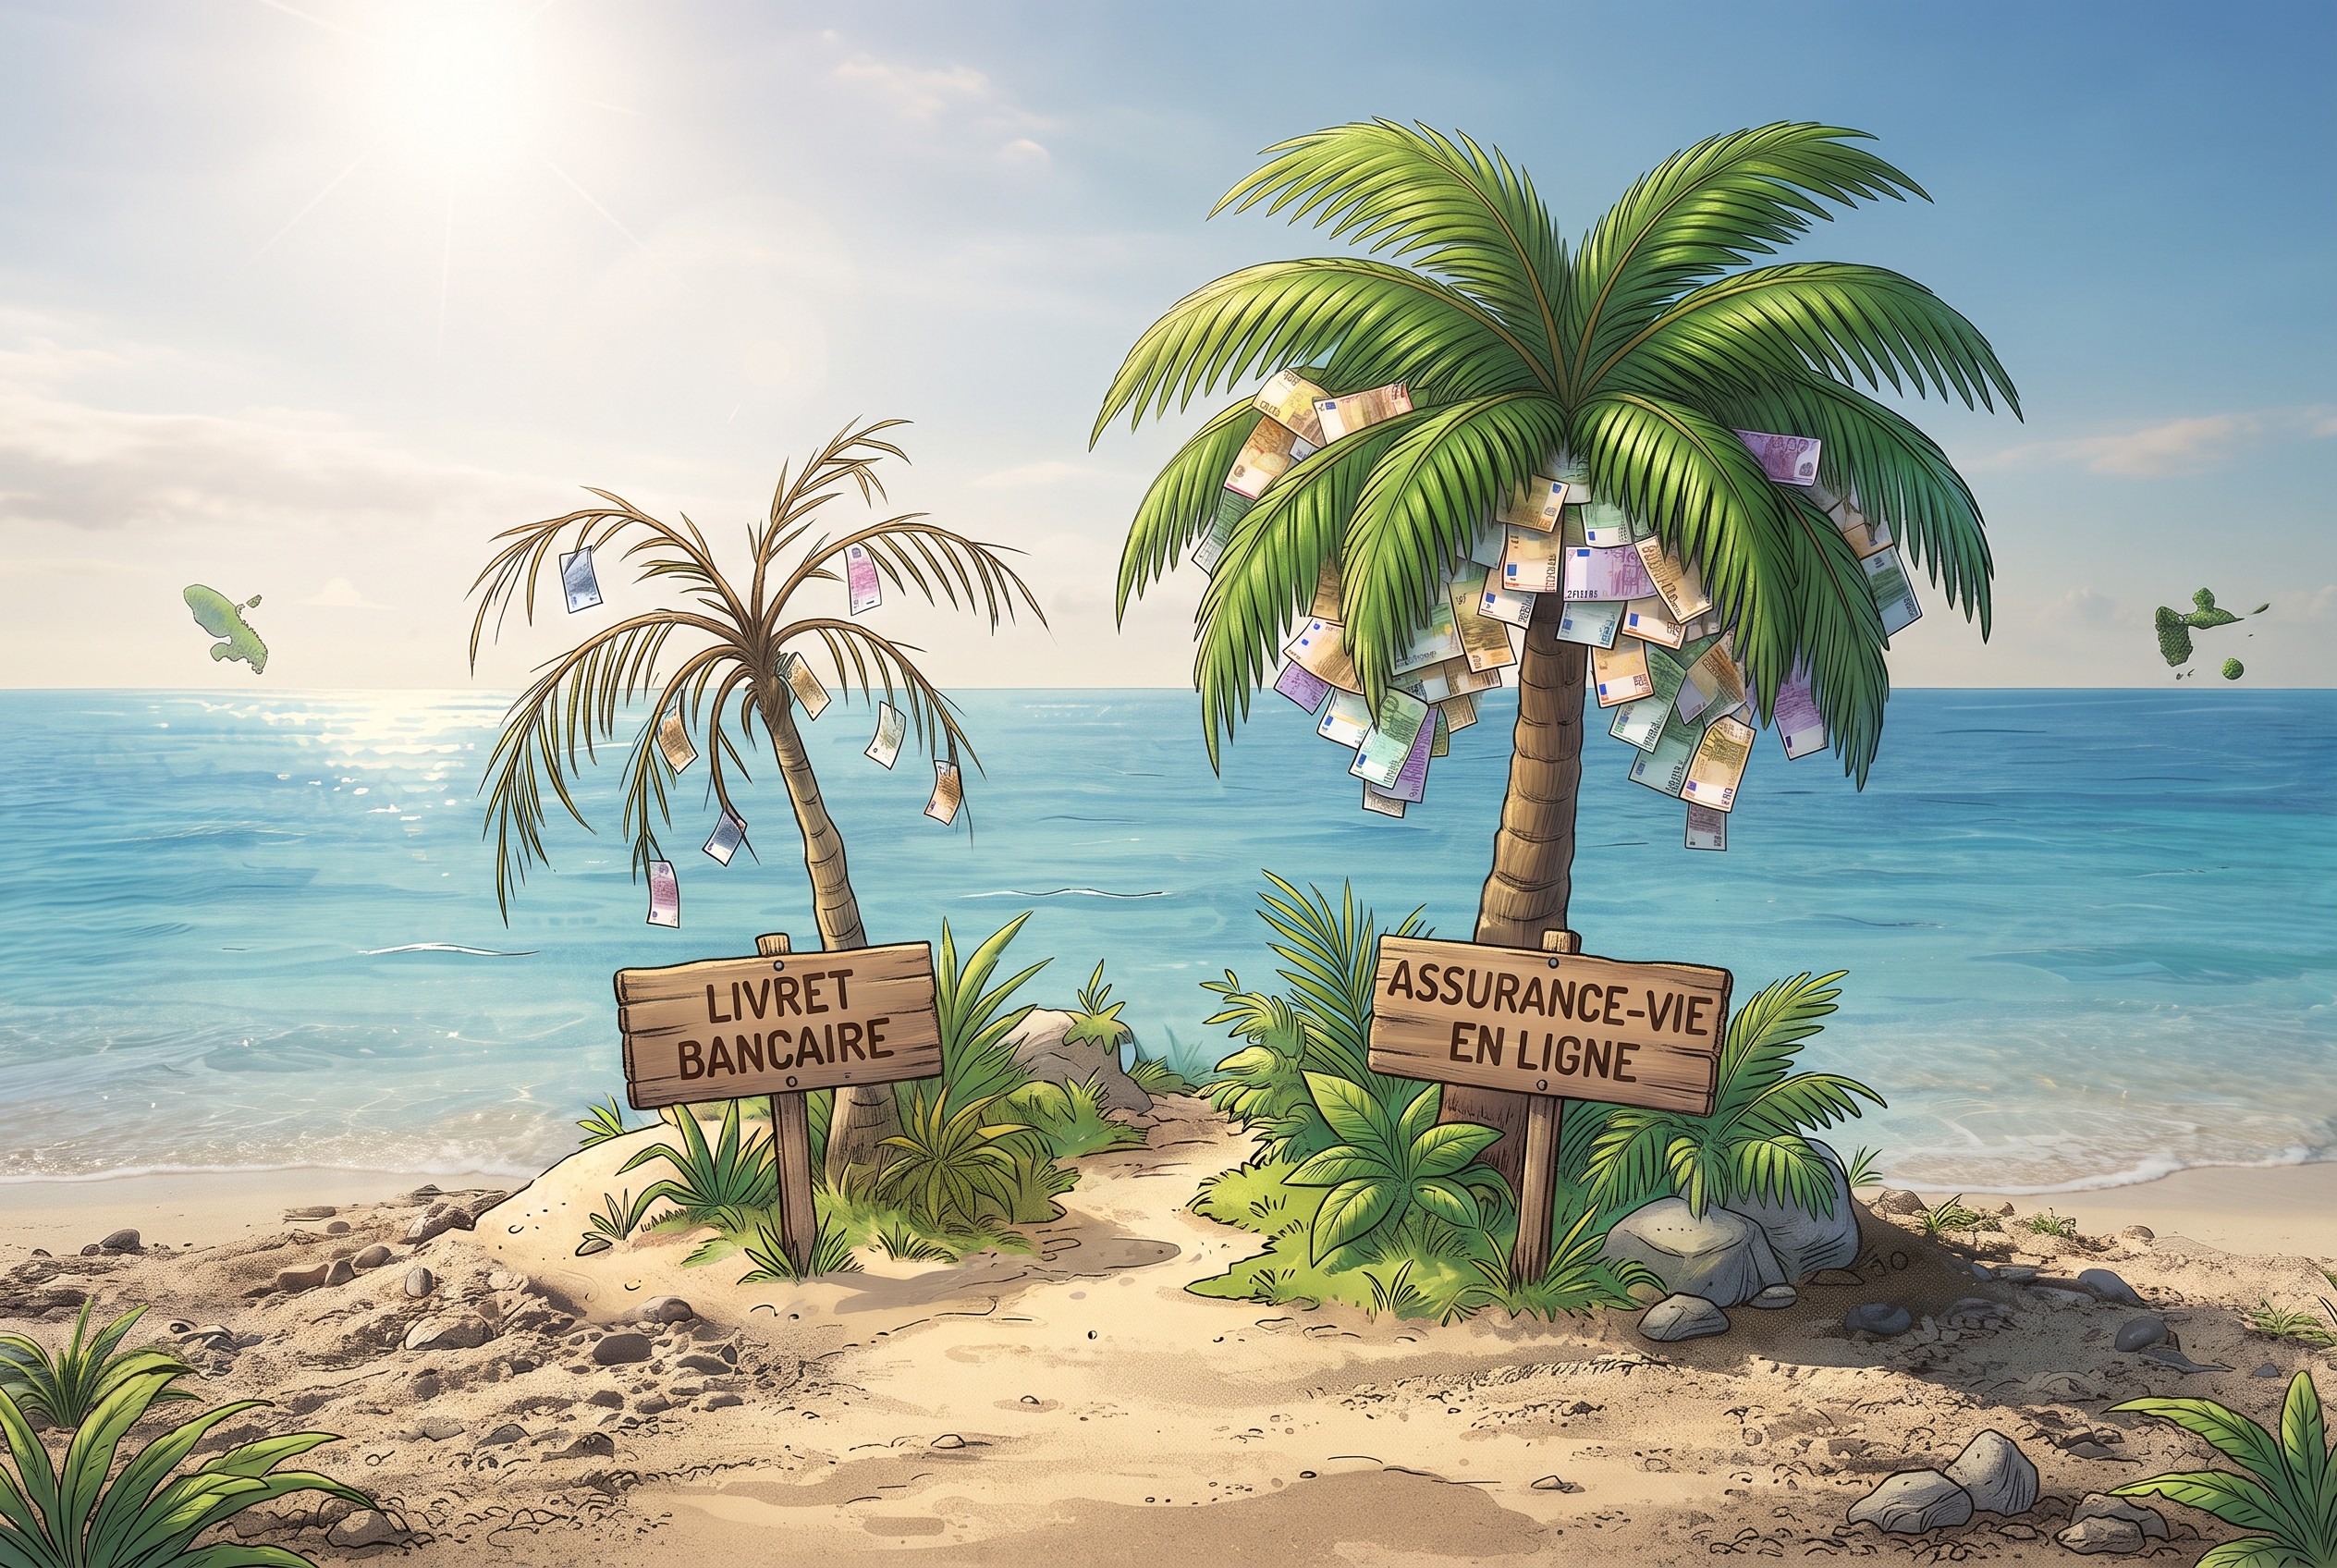
Dans une banque ou chez un assureur de réseau classique, un contrat d’assurance vie applique fréquemment 3 à 5 % de frais sur chaque versement sur un versement de 50 000 €, ce sont déjà 1 500 à 2 500 € qui disparaissent avant même d’être investis. Puis ensuite on vous prélève encore encore 1 à 1,4 % de frais de gestion chaque année. Ajoutez parfois des frais d’arbitrage (1% à chaque opération) et le cout global est énorme. Par rapport à un contrat en ligne ne prélève ni frais d’entrée, ni frais d’arbitrage et seulement 0,5 % de frais gestion, l’écart se compte en milliers d’euros.
Notre conseil : Comparer les frais de votre contrat d’assurance vie. Vous pouvez facilement faire des milliers d’euros d’économie : visitez notre comparateur des banques et assurances locales ou notre simulateur d’épargne pour savoir quel montant vous pouvez atteindre.
4. Le coût collectif : et si on additionne tout ?
En appliquant une perte d’opportunité de 2 % à l’ensemble de l’épargne financière des ménages, le constat devient collectif :
| Territoire | Épargne des ménages | Perte annuelle (2 %) | Par adulte |
|---|---|---|---|
| Guadeloupe | 7,1 Md€ | 142 M€ | 458 € |
| Martinique | 7,1 Md€ | 142 M€ | 483 € |
| Guyane | 1,76 Md€ | 35 M€ | 187 € |
| Total | 16,0 Md€ | 319 M€ | 403 € |
Ce ne sont pas des pertes visibles sur un relevé de compte. C’est ce que votre épargne aurait pu rapporter si elle avait été occupée à travailler. Sur dix ans, l’écart se creuse et devient irrattrapable.
403 € de pouvoir d’achat en plus pour chaque adulte Antillais. C’est possible en faisant travailler votre argent !
5. Les trois leviers pour arrêter de perdre
- Réveiller l’argent qui dort. Ne laissez sur le compte courant que ce qui sert à vivre chaque mois. Le surplus a vocation à être placé.
- Réduire les frais. 0 % de frais d’entrée et des frais de gestion bas transforment le rendement final, surtout sur le long terme.
- Augmenter le rendement. Fonds en euros garantis et rémunérateurs, unités de compte diversifiées, gestion pilotée : la bonne allocation dépend de votre horizon et de votre tolérance au risque.
Pour y voir clair, notre quiz en 6 questions vous oriente vers le contrat adapté à votre situation. Et pour mesurer combien vous payez aujourd’hui, comparez les frais des banques et assurances locales avec notre comparateur.
Document non contractuel. Rendements passés ne préjugent pas des rendements futurs. Les unités de compte présentent un risque de perte en capital. Données IEDOM, Rapports annuels économiques 2025 (épargne détenue au 31/12/2025) ; taux BCE de référence : 2,5 %. Les montants par adulte sont des ordres de grandeur, calculés sur la population majeure estimée de chaque territoire.
Sources officielles
- IEDOM (Banque de France), rapports annuels économiques 2025, épargne des ménages : iedom.fr
- INSEE, indices des prix à la consommation : insee.fr
- Banque centrale européenne, taux de la facilité de dépôt : ecb.europa.eu
Envie d'agir sur votre épargne ?
Le quiz en 6 questions vous oriente vers le contrat adapté à votre situation et votre objectif.
Faire le quiz : 60 secondes